Point sur les marchés et la stratégie d'investissement, septembre 2026


La conjoncture mondiale reste globalement bien orientée, avec une économie américaine particulièrement vigoureuse et une légère amélioration en Zone Euro. L’inflation demeure toutefois trop élevée et entretient les perspectives de resserrement monétaire. Malgré la hausse des rendements obligataires et les tensions persistantes au Moyen-Orient, les marchés d’actions poursuivent leur progression, soutenus par de solides perspectives bénéficiaires.
Conjoncture & marchés financiers
Aux États-Unis, le regain d’optimisme des chefs d’entreprise s’est poursuivi en août. La confiance s’est encore renforcée dans les services et demeure bien orientée dans la manufacture, malgré la hausse du prix de l’énergie et des taux d’intérêt à long terme. Ces indicateurs laissent entrevoir une possible accélération de la croissance dans les prochains mois. Le marché de l’emploi confirme sa résilience : les créations d’emplois ont été positives et supérieures aux attentes, tandis que le taux de chômage est resté stable à 4,1%. Les ménages restent en revanche méfiants, surtout les plus modestes, dont le pouvoir d’achat souffre d’une progression des salaires inférieure à celle des prix. Leurs anticipations d’inflation demeurent par ailleurs élevées.
En Zone Euro, la confiance des chefs d’entreprise s’est stabilisée à un niveau relativement favorable dans les services et reste bien orientée dans la manufacture. Cette situation masque toutefois d’importantes disparités. L’Espagne continue d’afficher une confiance élevée, tandis que le sentiment s’améliore sensiblement en Allemagne et en Italie. La France reste à la traîne, avec des indicateurs encore légèrement négatifs. Dans l’ensemble, la croissance de la Zone Euro pourrait accélérer très modestement dans les prochains mois, même si certaines économies restent proches de la stagnation.
Dans les pays émergents, la situation demeure contrastée. En Chine, la confiance des chefs d’entreprise fluctue autour d’un niveau modérément positif. Les exportations continuent de soutenir l’activité, tandis que la faiblesse de la consommation domestique et les difficultés persistantes du marché immobilier constituent toujours des freins. Plus globalement, malgré l’enlisement du conflit au Moyen-Orient et ses répercussions sur les matières premières, le moral des entreprises reste positif dans les principaux blocs économiques.
Sur le front des prix, l’inflation américaine n’a, contre toute attente, pas rebondi en juillet ni en août malgré la hausse du pétrole et des denrées alimentaires. À 3,4%, elle reste toutefois nettement supérieure à l’objectif de la Réserve fédérale (Fed). Hors alimentation et énergie, elle s’établit à 2,4%. En Zone Euro, l’inflation globale a en revanche sensiblement progressé pour atteindre 3,3% en août. L’inflation de base reste néanmoins contenue à 2,1%, proche de l’objectif de la Banque centrale européenne (BCE).
Sur les marchés des matières premières, le pétrole a connu une certaine volatilité mais termine finalement août exactement là où il l’avait commencé. L’indice général des matières premières a néanmoins poursuivi sa progression, notamment sous l’effet de la hausse des prix agricoles. L’or s’est, quant à lui, sensiblement apprécié malgré un dollar relativement stable et des taux orientés à la hausse. Ce mouvement semble essentiellement avoir été alimenté par d’importants achats de fonds indiciels cotés et par un regain d’intérêt des investisseurs après le franchissement de plusieurs seuils techniques.
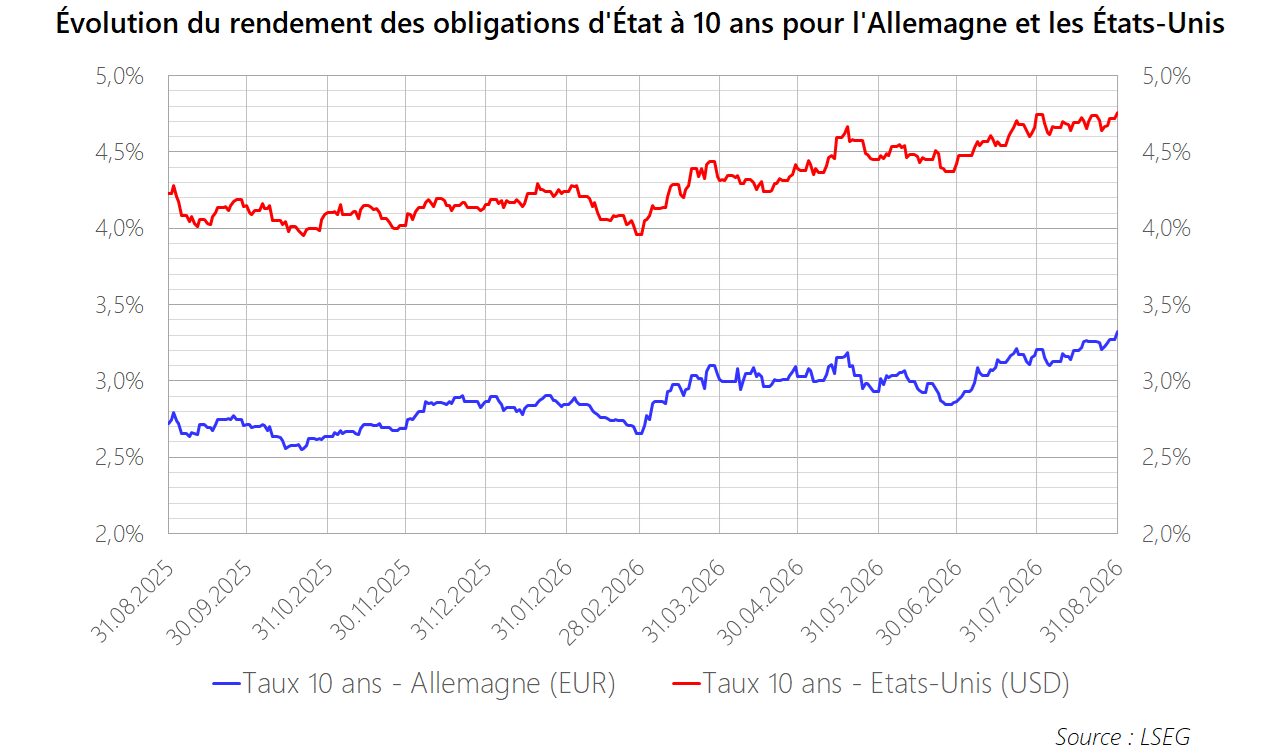
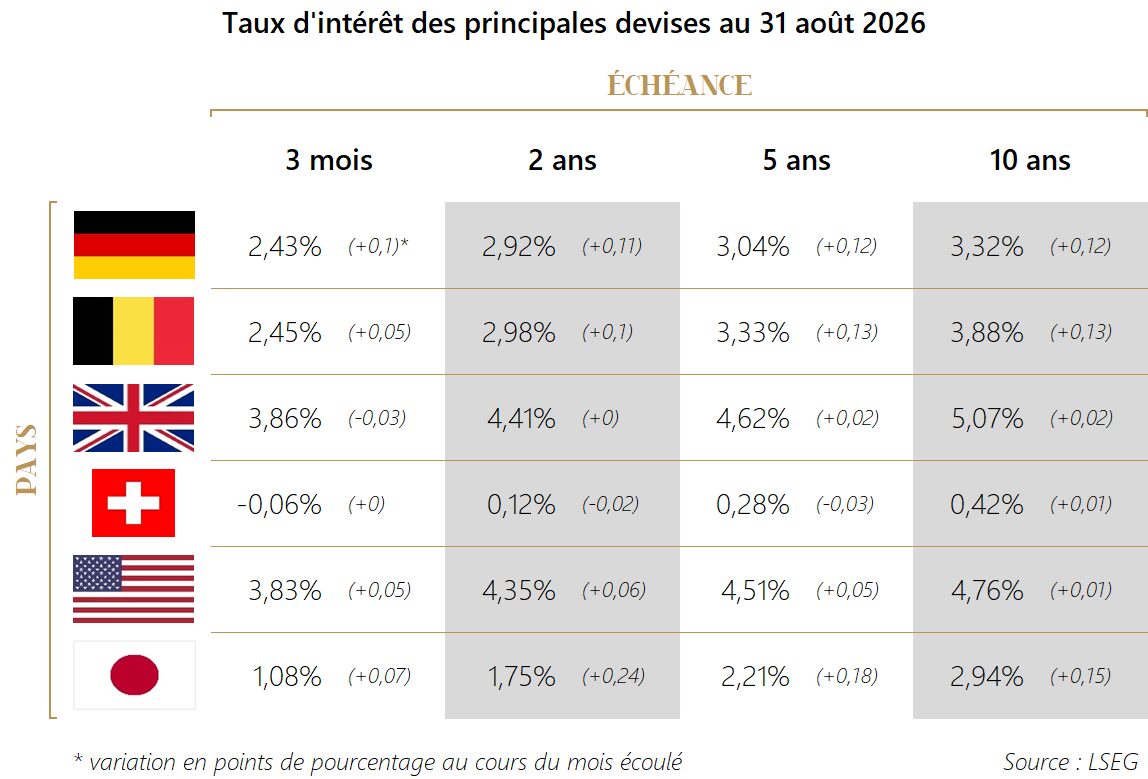
Les marchés obligataires restent sous pression. En euro, les rendements se sont tendus sur l’ensemble des échéances et les taux à 5 et 10 ans ont atteint de nouveaux sommets depuis la pandémie. Inflation persistante, déficits publics élevés et besoins croissants de capitaux alimentent ce mouvement. Aux États-Unis, ces besoins sont également renforcés par les investissements massifs des entreprises dans l’intelligence artificielle. Le marché anticipe désormais une hausse d’un quart de point du taux directeur de la BCE dès septembre et au moins un relèvement de celui de la Fed avant la fin de l’année.
Sur le marché des changes, le dollar s’est légèrement affaibli face à l’euro. Des statistiques américaines mitigées ont semé le doute sur la possibilité d’une hausse rapide des taux de la Fed. L’annonce d’une augmentation des rachats d’obligations à long terme par le Trésor américain a également été interprétée comme une volonté de contenir les taux longs plutôt que de s’attaquer prioritairement au déficit budgétaire.

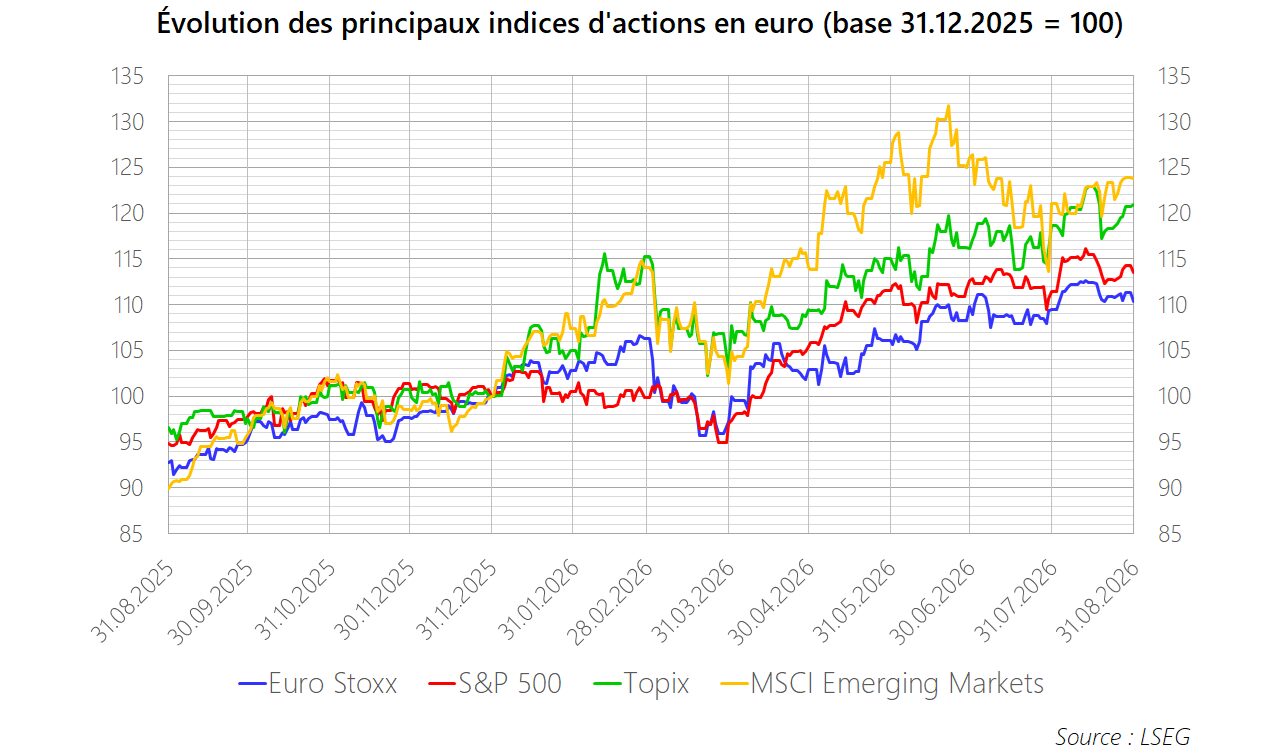
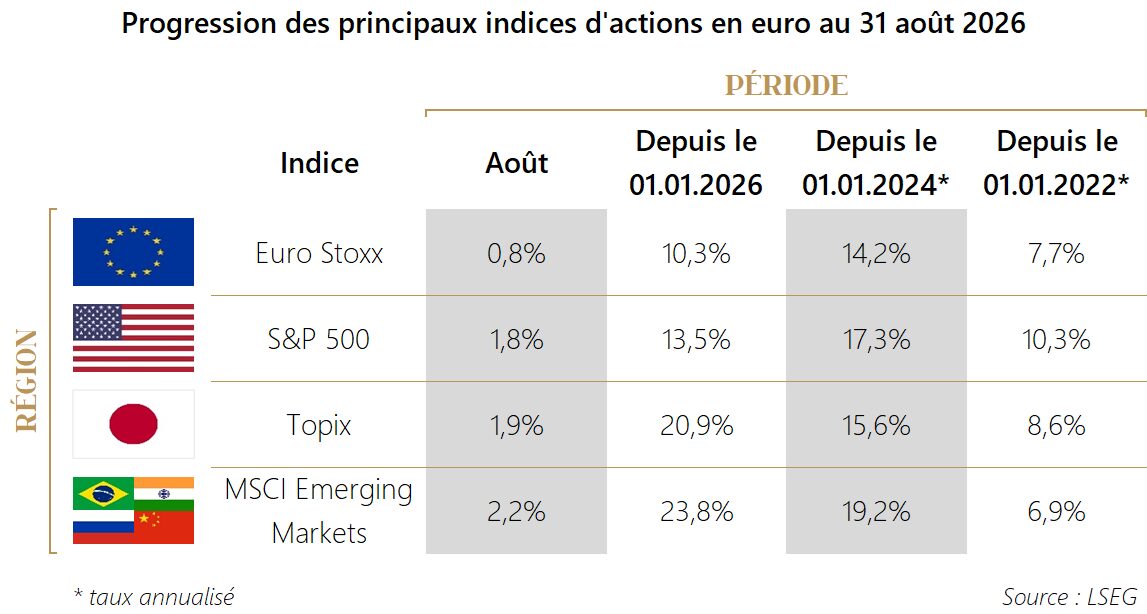
Enfin, après les prises de bénéfices qui avaient touché les grandes valeurs technologiques en juillet, les marchés d’actions ont repris leur progression en août. Ils ont été soutenus par de solides résultats trimestriels et par des perspectives bénéficiaires toujours favorables, malgré les tensions géopolitiques et le coût élevé de l’énergie. L’indice mondial MSCI ACWI a ainsi gagné 1,7% en euro en août et affiche désormais une progression de 15,6% depuis le début de l’année.

Stratégie d’investissement
Au mois d’août, la progression des marchés boursiers a mécaniquement accru le poids des actions dans les portefeuilles qui nous sont confiés en gestion. Afin de maintenir notre allocation proche de ses objectifs, nous avons procédé à des allégements sur les actions de la Zone Euro. Nous avons en revanche conservé nos positions en actions américaines. La conjoncture économique y demeure plus vigoureuse et notre exposition au marché américain reste par ailleurs largement diversifiée, avec une sous-pondération des grandes valeurs technologiques.
Pour les prochains mois, deux forces opposées devraient continuer à influencer les marchés d’actions. D’un côté, les perspectives bénéficiaires des entreprises restent favorables et constituent un soutien important aux cours boursiers. De l’autre, la remontée des taux d’intérêt à court terme et des rendements obligataires crée progressivement un environnement moins favorable aux actions.
Des taux plus élevés réduisent en effet la valeur actuelle des bénéfices futurs des entreprises, ce qui peut peser sur leurs valorisations. Parallèlement, l’amélioration des rendements offerts par les placements obligataires renforce leur attrait relatif et offre aux investisseurs une alternative de plus en plus crédible aux actions. L’équilibre entre croissance des bénéfices et niveau des taux d’intérêt devrait donc rester déterminant pour l’évolution des marchés dans les prochains mois.