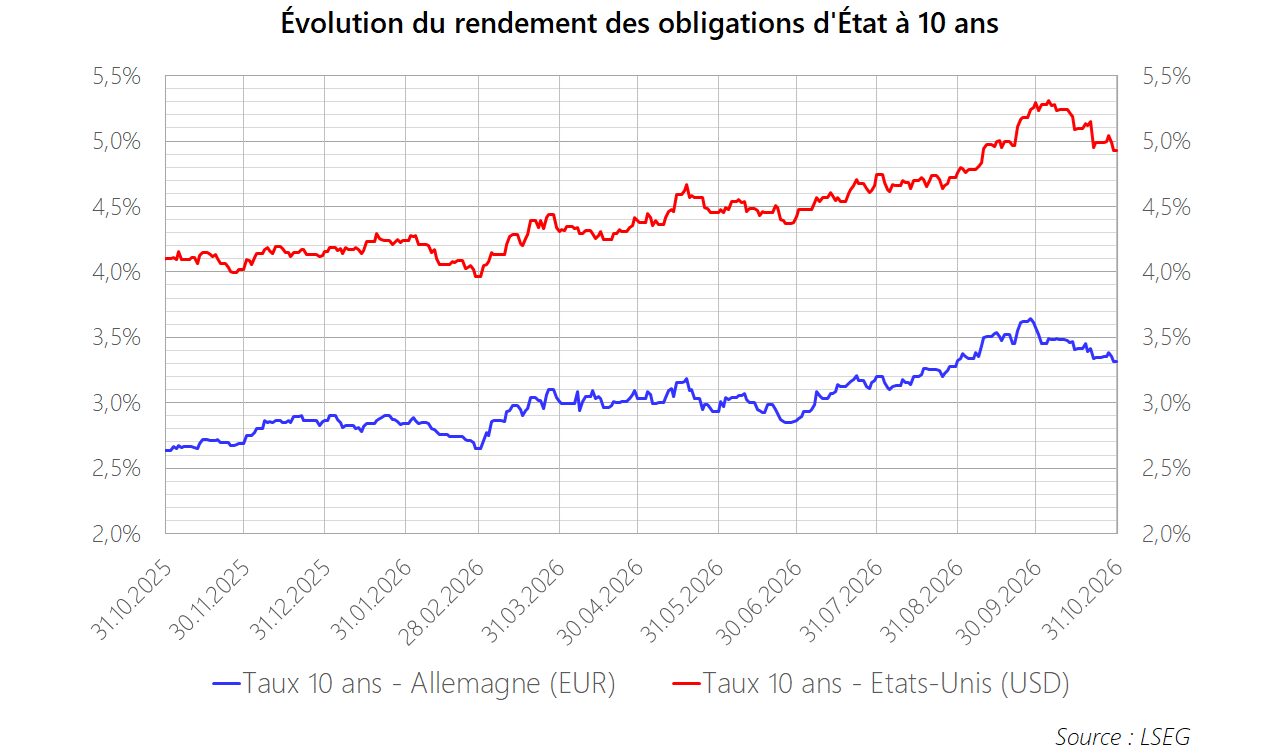
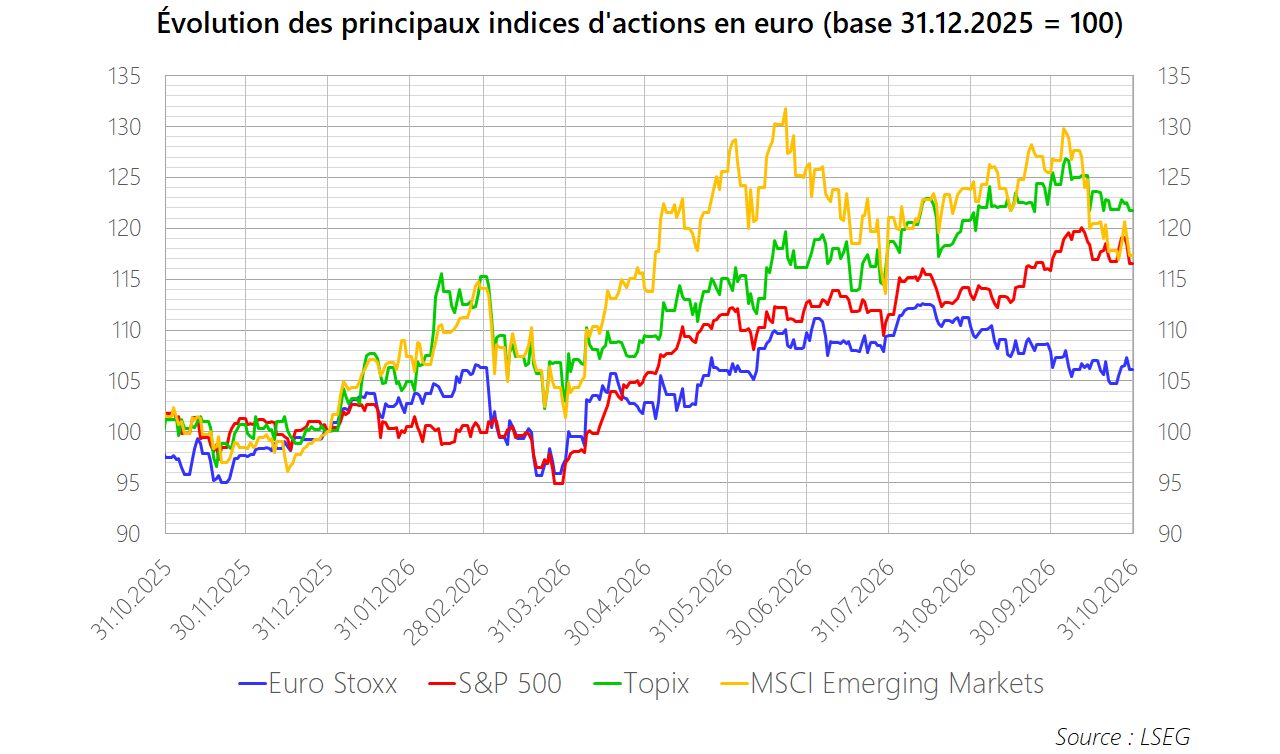
En octobre, la conjoncture économique mondiale est restée globalement bien orientée, malgré un léger tassement de la confiance des entreprises et la persistance des tensions inflationnistes. Sur les marchés financiers, la détente des rendements obligataires a contrasté avec des performances boursières plus hésitantes, marquées notamment par le recul des grandes valeurs technologiques américaines, et l’affaiblissement de l’euro face à la plupart des devises étrangères.
Conjoncture & marchés financiers
La confiance des chefs d’entreprise s’est quelque peu tassée en octobre dans les principales économies mondiales. Aux États-Unis, elle demeure néanmoins élevée, tant dans l’industrie que dans les services, et laisse entrevoir une croissance économique soutenue. Le marché de l’emploi reste solide, avec un rebond des créations de postes et un taux de chômage revenu à 4,1%. Le contraste demeure toutefois frappant entre l’optimisme des entreprises et la méfiance des consommateurs, particulièrement parmi les ménages modestes, dont le pouvoir d’achat souffre de l’inflation. L’intelligence artificielle contribue peut-être à ce décalage : là où les entreprises entrevoient d’importants gains de productivité, les salariés redoutent des suppressions d’emplois. Malgré ces inquiétudes, la consommation américaine reste vigoureuse.
Dans la Zone Euro, la confiance des entreprises s’est également légèrement effritée, tout en restant compatible avec une croissance économique modérée. Les inquiétudes portent principalement sur l’inflation, les tensions géopolitiques et le renchérissement du coût du capital. La France se distingue par une nette dégradation du climat des affaires, dans un contexte d’incertitude politique qui paralyse la demande intérieure et les investissements. En Chine, la situation évolue peu : la crise immobilière continue de peser sur la consommation et la croissance reste largement tributaire des exportations.
L’inflation demeure une préoccupation majeure. Aux États-Unis, la hausse des prix a encore progressé en octobre et reste largement supérieure à l’objectif de 2% de la Réserve fédérale (Fed). Dans la Zone Euro, elle a poursuivi son ascension pour atteindre 4,0%, contre 3,8% en septembre. Hors alimentation et énergie, elle reste toutefois stable à 2,2%, un niveau proche de l’objectif de la Banque centrale européenne (BCE). Les anticipations d’inflation à moyen et long termes des marchés obligataires demeurent quant à elles relativement bien ancrées de part et d’autre de l’Atlantique.
Les tensions géopolitiques au Moyen-Orient ont de nouveau poussé les prix de l’énergie à la hausse. Le pétrole s’est renchéri de 13,6% en octobre, tandis que le gaz naturel européen bondissait de près de 40%. À l’inverse, l’or a poursuivi son recul, atteignant son plus bas niveau depuis un an, malgré la détente des taux d’intérêt.
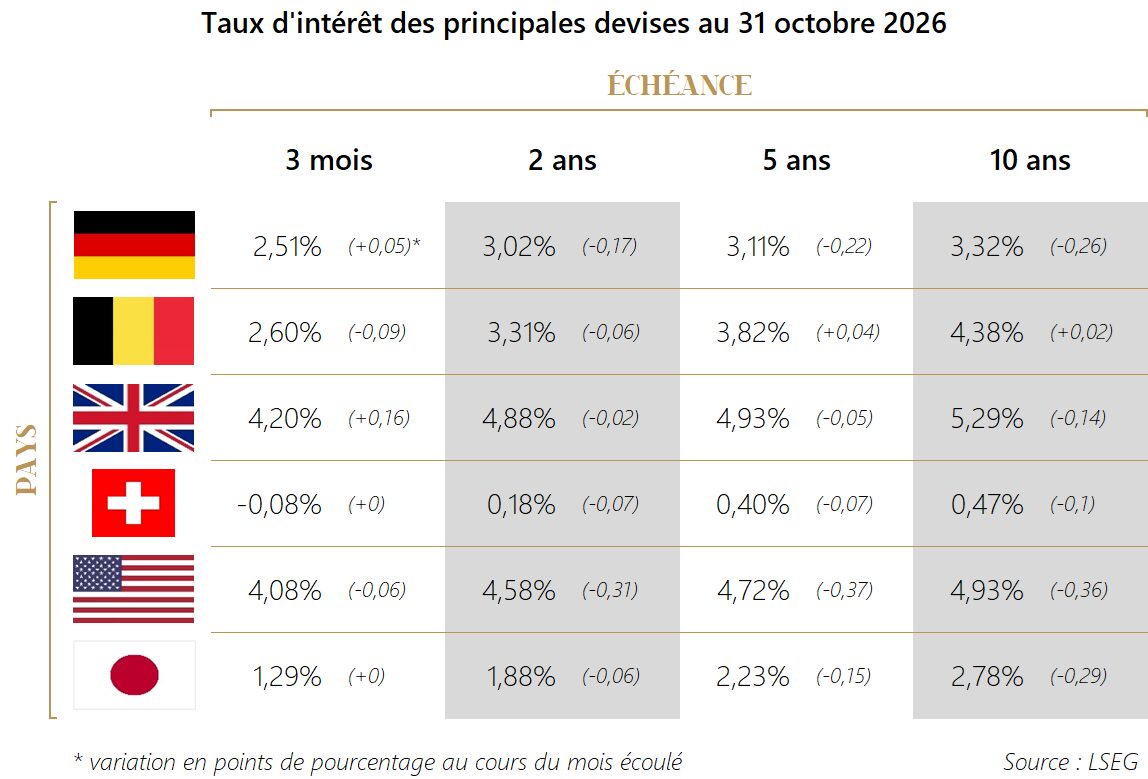
Après plusieurs mois de hausse, les rendements obligataires ont justement reflué en octobre. Les investisseurs semblent avoir jugé les niveaux atteints suffisamment attractifs pour revenir sur les obligations, malgré la persistance des risques inflationnistes, des déficits publics et d’une forte demande de capitaux. Les obligations françaises et, dans une moindre mesure, belges ont toutefois fait exception, leurs rendements à moyen et long termes poursuivant leur progression.
Sans surprise, la Fed et la BCE ont maintenu leurs taux directeurs inchangés, respectivement à 3,75–4,00% et 2,50%. Les marchés anticipent néanmoins une nouvelle hausse des taux américains d’ici la fin de l’année, tandis qu’ils doutent que la BCE poursuive son resserrement monétaire avec autant d’entrain. Cette divergence de perspectives a notamment contribué au renforcement du dollar. L’euro s’est d’ailleurs déprécié face à l’ensemble des principales devises, pénalisé par la faiblesse de la croissance européenne et les incertitudes budgétaires.

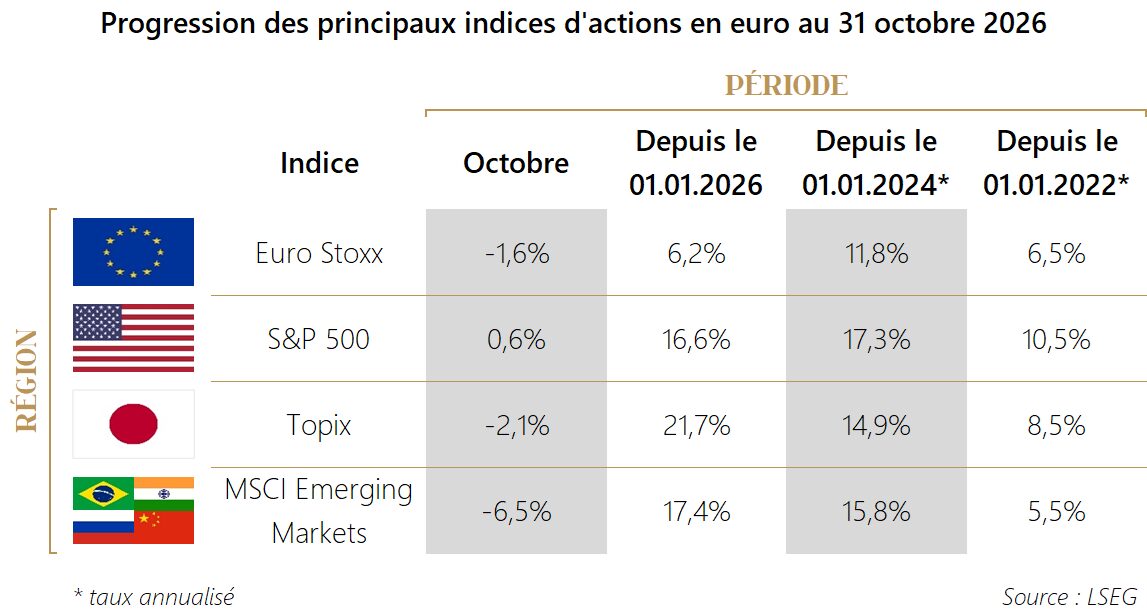
Enfin, les marchés d’actions ont connu une évolution contrastée. Si les grands indices européens et américains ont légèrement reculé, une importante rotation sectorielle s’est opérée au détriment des valeurs technologiques liées à l’IA et au profit de secteurs plus défensifs. Ainsi, le Nasdaq a perdu 5,3%, tandis que l’indice S&P 500 équipondéré progressait de 4,9%. Les marchés émergents, fort exposés aux semi-conducteurs, ont également souffert, reculant de 6,5% en euro. La dépréciation de la monnaie européenne a néanmoins amorti et parfois annulé les pertes sur les marchés étrangers. Au total, l’indice mondial des actions a gagné 0,1% en octobre, portant sa progression depuis le début de l’année à 17,0% en euro.

Stratégie d’investissement
Nous maintenons notre allocation globale d’actifs inchangée, tout en poursuivant une gestion active des portefeuilles qui nous sont confiés en gestion.
Début octobre, dans les portefeuilles privilégiant la croissance, nous avons allégé les positions en grandes capitalisations américaines, alors que celles-ci atteignaient de nouveaux sommets, pour renforcer l’exposition aux petites capitalisations, qui avaient sensiblement sous-performé. Nous conservons une sous-exposition aux géants américains de la technologie, dont la rentabilité des investissements massifs dans l’intelligence artificielle reste incertaine. Cette stratégie a porté ses fruits en octobre : les trackers exposés aux indices S&P 500 Equal Weight, MSCI USA Minimum Volatility et Russell 2000 ont enregistré une progression moyenne de 4,9% en euro sur le mois, contre 0,3% pour celui répliquant l’indice S&P 500 traditionnel.
Fin octobre, dans les portefeuilles privilégiant le rendement courant, nous avons renforcé plusieurs positions en actions de la Zone Euro, dont les performances étaient restées en retrait de celles des autres marchés depuis le début de l’année.
Enfin, sur le marché obligataire, nous poursuivons nos achats et renforcements de positions sur des échéances relativement longues, afin de tirer parti de rendements que nous jugeons attractifs et de les sécuriser pour les années à venir.