La conjoncture mondiale reste bien orientée, particulièrement aux États-Unis, malgré les perturbations géopolitiques. Les marchés subissent toutefois des vents contraires. Le resserrement des politiques monétaires, l’augmentation de la prime de risque exigée par le marché obligataire et la concurrence accrue pour les capitaux poussent les taux à la hausse. Les perspectives bénéficiaires favorables continuent toutefois de soutenir les marchés d’actions.
Conjoncture & marchés financiers
Aux États-Unis, la confiance des chefs d’entreprise a poursuivi son redressement en septembre. L’optimisme s’est encore renforcé dans les services et gagne également la manufacture, malgré la hausse du prix de l’énergie et des taux d’intérêt. Ces indicateurs laissent entrevoir une possible accélération de la croissance économique, soutenue notamment par les perspectives de gains de productivité liés à l’intelligence artificielle. Le marché de l’emploi envoie toutefois des signaux moins encourageants : les créations d’emplois ont été très faibles et le taux de chômage a légèrement augmenté, à 4,2%. Les consommateurs restent par ailleurs méfiants, particulièrement les ménages modestes, dont le pouvoir d’achat s’érode. L’IA pourrait également contribuer à ce contraste : source d’opportunités pour les entreprises, elle est parfois perçue comme une menace pour l’emploi par les salariés.
En Zone Euro, la confiance des chefs d’entreprise continue de s’améliorer dans les services et demeure favorable dans la manufacture. Les disparités entre pays restent néanmoins importantes. L’Espagne affiche toujours un optimisme élevé, tandis que l’Allemagne poursuit son redressement. La France repasse enfin en territoire légèrement positif, alors que la confiance se tasse en Italie. Dans l’ensemble, la croissance économique pourrait connaître une légère accélération dans les prochains mois.
Dans les pays émergents, la conjoncture reste globalement favorable, malgré les tensions géopolitiques. En Chine, la confiance des entreprises fluctue autour d’un niveau modérément positif. Les exportations demeurent le principal moteur de la croissance, tandis que la consommation intérieure reste peu dynamique. À l’échelle mondiale, la résistance de l’activité conduit plusieurs instituts à relever légèrement leurs prévisions de croissance pour 2027.
Sur le front des prix, l’inflation américaine est repartie à la hausse en septembre, passant de 3,4% à 3,7%, sous l’effet notamment du renchérissement du pétrole. Hors alimentation et énergie, elle atteint 2,6%. En Zone Euro, l’inflation globale a également sensiblement progressé, de 3,2% à 3,8%, tandis que l’inflation sous-jacente reste relativement contenue à 2,2%. Les anticipations d’inflation à moyen et long termes demeurent toutefois proches des objectifs des banques centrales, suggérant que les investisseurs considèrent encore ces tensions comme largement temporaires.
Sur les marchés des matières premières, le pétrole a poursuivi son ascension en septembre, alimentée par l’enlisement du conflit au Moyen-Orient et de nouvelles perturbations des infrastructures d’approvisionnement. L’or a en revanche reculé, pénalisé par la hausse des taux d’intérêt réels, qui accroît le coût d’opportunité de sa détention.
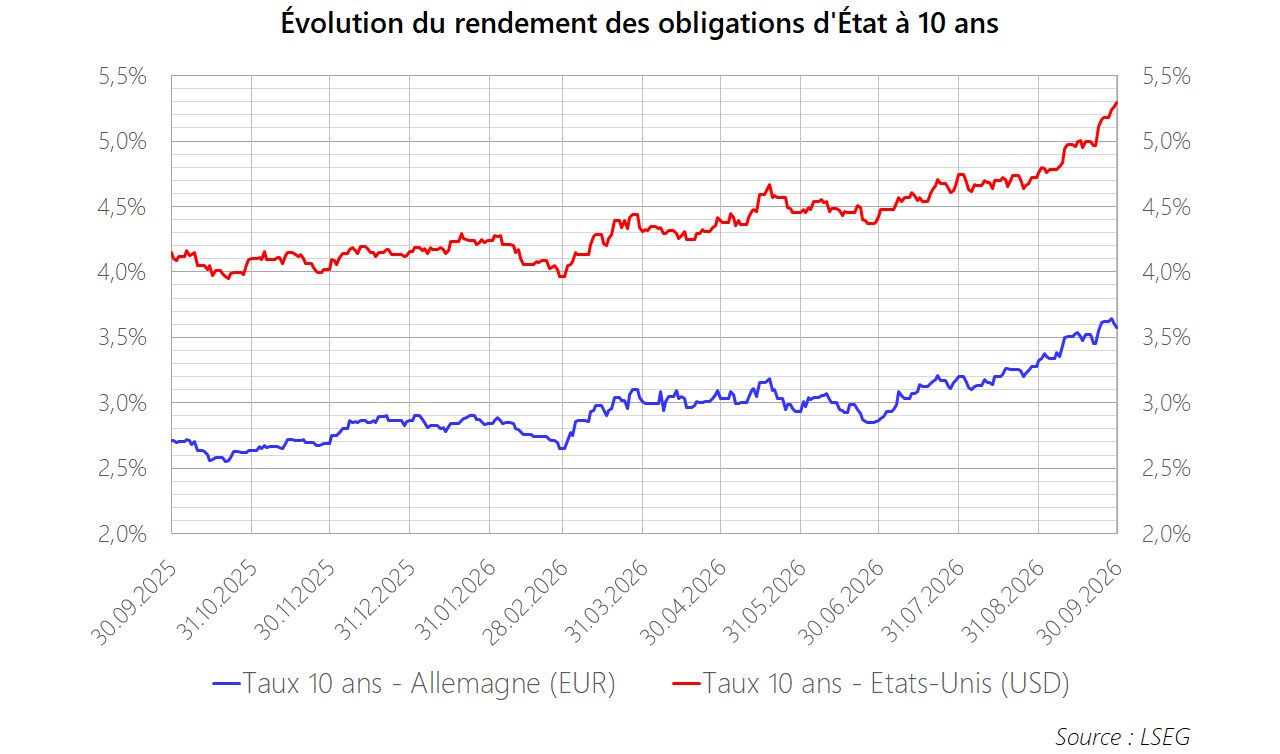
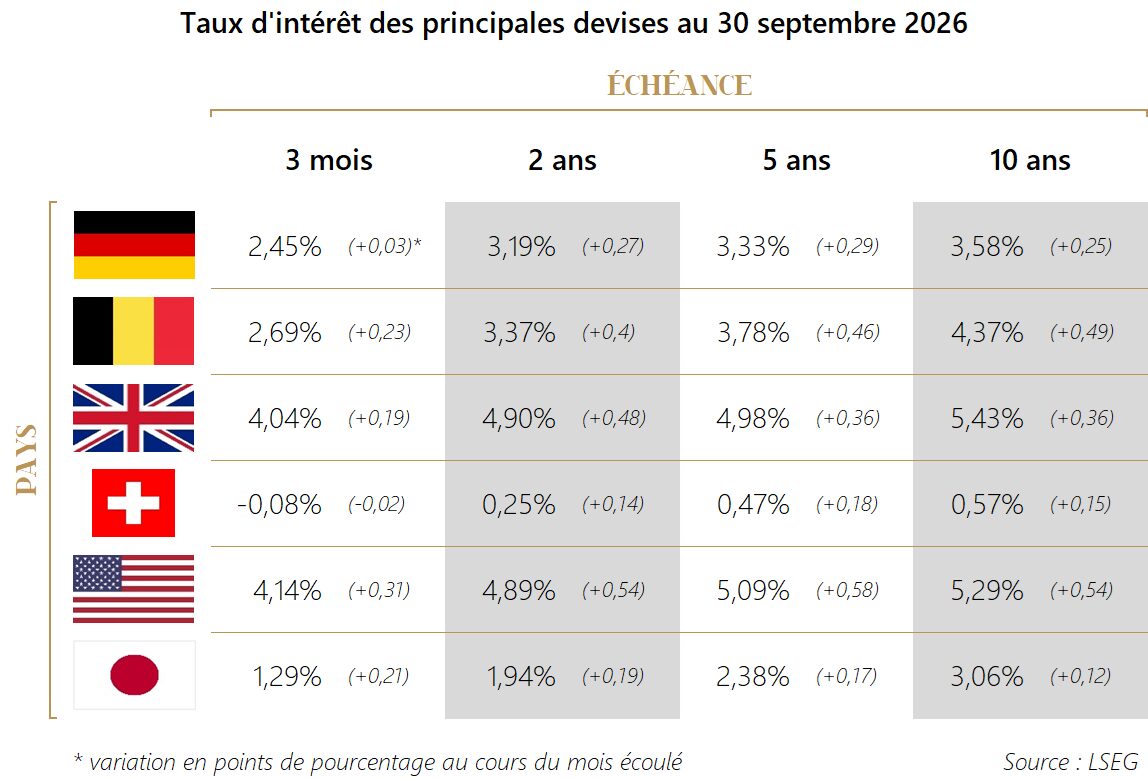
Les marchés obligataires ont continué de se tendre. Les rendements ont augmenté sur l’ensemble des échéances, en euro comme en dollar, atteignant de nouveaux sommets depuis la pandémie. Cette évolution reflète moins une dégradation des anticipations d’inflation à long terme qu’une hausse des taux réels, alimentée par les besoins croissants de financement des États et des entreprises, notamment pour les investissements massifs dans l’IA. En Zone Euro, les primes de risque souverain se sont également accrues, particulièrement en France et, dans une moindre mesure, en Belgique.
La Banque centrale européenne a relevé son taux de dépôt d’un quart de point à 2,50%, tandis que la Réserve fédérale américaine a porté son taux directeur dans une fourchette de 3,75% à 4,00%. Les investisseurs anticipent désormais un resserrement monétaire plus marqué aux États-Unis qu’en Zone Euro. Cette divergence a soutenu le dollar face à l’euro. Le yen s’est également raffermi après une nouvelle hausse des taux de la Banque du Japon.

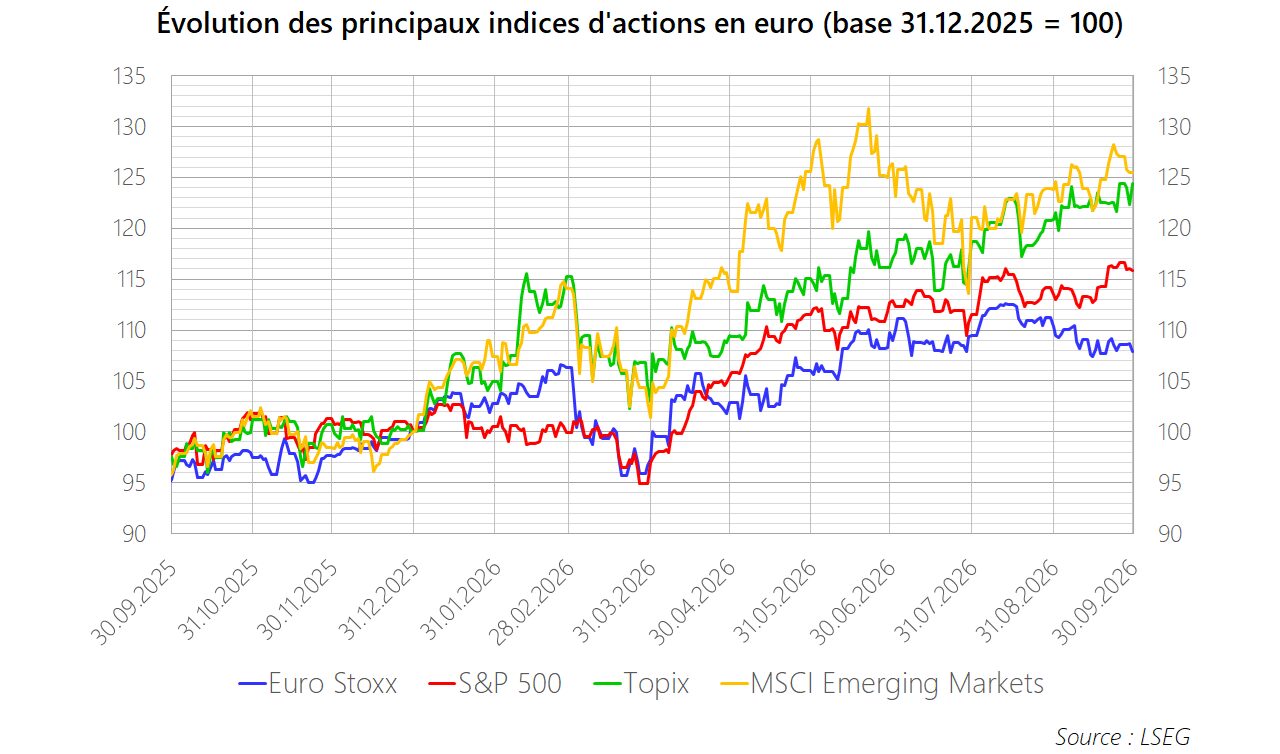
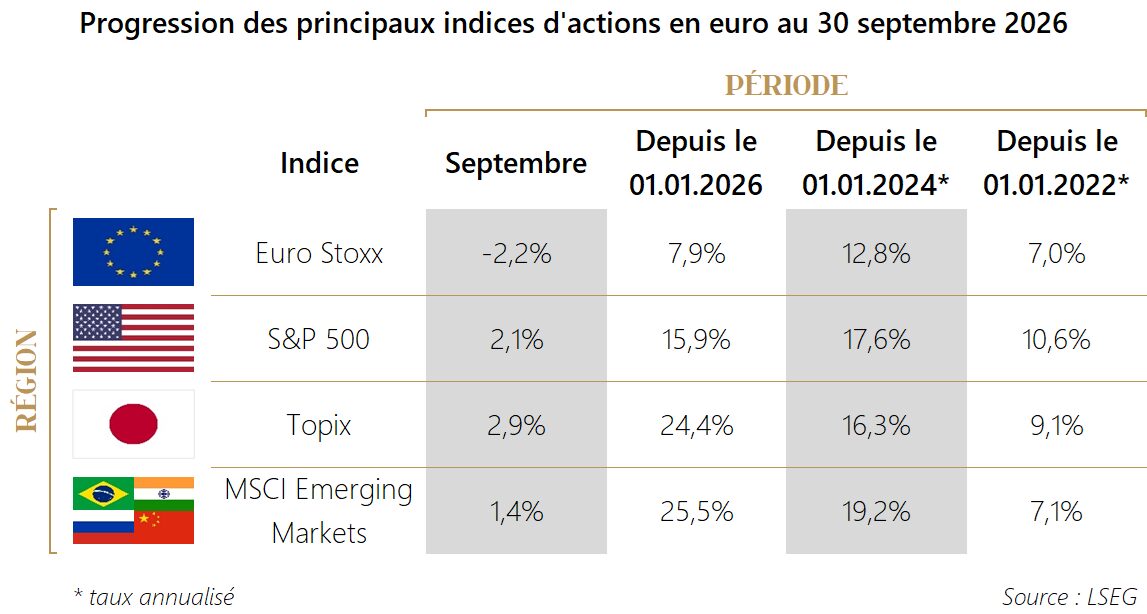
Enfin, les marchés d’actions ont remarquablement résisté à la remontée des rendements obligataires. Les grandes valeurs technologiques américaines ont retrouvé des couleurs, tandis que les actions européennes ont reculé de près de 2%. Les perspectives bénéficiaires favorables continuent de soutenir les valorisations, compensant jusqu’ici l’effet négatif de la hausse des taux. Grâce notamment à l’appréciation du dollar, l’indice mondial MSCI ACWI a progressé de 1,1% en euro en septembre et affiche une hausse de 16,9% depuis le début de l’année.

Stratégie d’investissement
Nous maintenons notre allocation stratégique, tout en restant attentifs à l’évolution des prévisions bénéficiaires des entreprises. La croissance des bénéfices devient en effet d’autant plus déterminante pour soutenir les marchés d’actions que le coût du capital augmente.
Sur les marchés obligataires, il est difficile d’anticiper jusqu’où les primes de risque pourraient monter. Leur hausse accentue toutefois la pression sur les États pour qu’ils rétablissent une certaine discipline budgétaire, ce qui devrait, à terme, contribuer à détendre les rendements.
L’intelligence artificielle constitue un autre enjeu majeur. Si elle promet d’importants gains de productivité, elle menace aussi certains emplois. Ses besoins considérables en capitaux contribuent par ailleurs à la hausse des taux d’intérêt. La course aux investissements comporte également des risques d’exécution : retards dans le déploiement des infrastructures, hausse des coûts ou difficultés d’approvisionnement énergétique.
Notre principale préoccupation concerne la rentabilité de ces investissements. Nous ne doutons pas du développement et de l’adoption de l’IA, mais craignons que les revenus supplémentaires générés ne suffisent pas à rémunérer correctement les capitaux engagés, compte tenu de l’obsolescence rapide des équipements et de l’intensité de la concurrence. Nous veillons à limiter l’exposition des portefeuilles à ces risques.